ブログ
建設業の経理と税務について、社長や一人親方の方に向けて書いています。
- 決算をまたぐ工事の売上はいつ計上する?引渡しの日と未成工事支出金の基本
工期が決算をまたぐ工事の売上は、入金や請求の時期ではなく、原則として目的物を引き渡した日の期に計上します。引渡しの日の決め方、完成前にかかった費用(未成工事支出金)、工事進行基準が使われる場合を、国税庁の通達と法令にもとづいて、建設業の社長向けにまとめました。
- 一人親方への支払いは外注費か給与か:国税庁の判断基準と、間違えたときの影響
大工・左官・とび職などの一人親方に払うお金が「外注費」になるか「給与」になるかは、契約の名前ではなく働き方の実態で決まります。国税庁の通達が示す5つの目安と、源泉徴収・消費税への影響を、元請の社長向けにまとめました。
- 一人親方の法人化と役員報酬:税金だけで決めないための基本
一人親方が法人化を考えるときに押さえておきたい、個人と法人の違い、社会保険、役員報酬の決め方(定期同額給与)の基本を、国税庁・日本年金機構の資料にもとづいてまとめました。
- 建設業のインボイスと消費税:2026年10月から変わった「外注先が免税事業者」の扱い
一人親方など、インボイス発行事業者でない外注先との取引は、2026年10月1日以後に行う課税仕入れから、仕入税額控除できる割合が80%から70%になりました(改正前は50%の予定)。元請側・外注先側それぞれの影響を、国税庁の資料にもとづいて整理します。
- 工事台帳の基本:工事ごとの儲けを、決算前に知るために
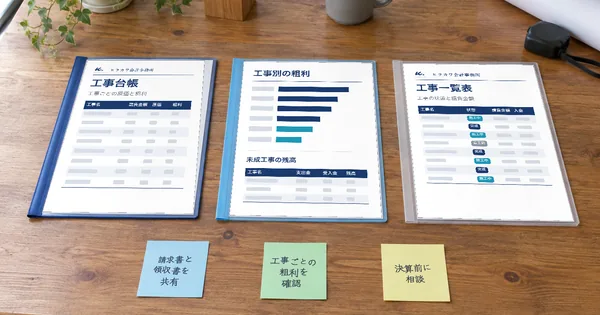
工事台帳とは何か、何を記録するのか、なぜ必要なのか。建設業の社長・一人親方向けに、工事ごとの原価と粗利を把握する基本をまとめました。
- 帳簿づけを任せるとき、何を渡せばいい?建設業の書類と工事一覧の準備
税理士に帳簿づけを任せるとき、実際に渡すのは請求書・領収書・通帳と、工事の一覧です。建設業の社長・一人親方向けに、渡すものと、普段からできる準備をまとめました。