工事台帳の基本:工事ごとの儲けを、決算前に知るために
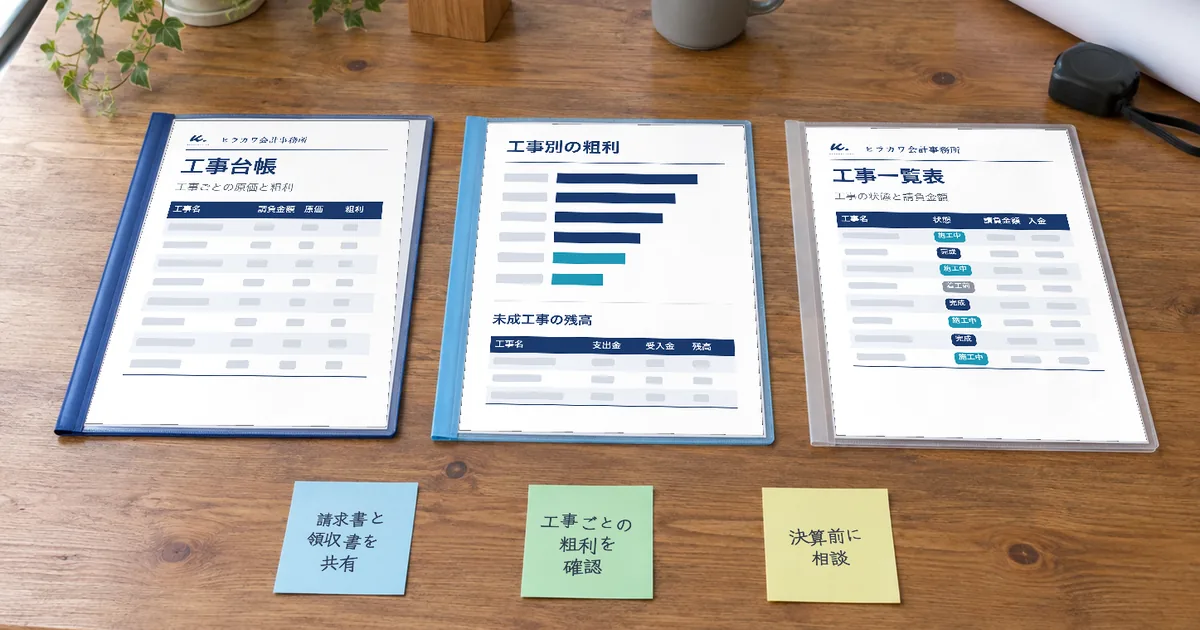
工事台帳は、工事ごとの「家計簿」です。売上と原価を工事ごとに集めておくと、決算を待たずに「どの工事が、いくら儲かったか」が分かります。
工事台帳とは
工事台帳は、1つの工事について、次のことをまとめて記録する帳簿です。
- 工事名・発注者・工期
- 請負金額と、入金の状況
- その工事にかかった原価(材料費・労務費・外注費・経費)
会社全体の帳簿(試算表や元帳)は「会社として儲かったか」を示します。工事台帳はそれを工事ごとに分けて、「どの工事で儲かり、どの工事で損をしたか」を示します。
なぜ工事台帳が必要なのか
1. 工事ごとの粗利が分かる
会社全体では黒字でも、工事ごとに見ると赤字の工事が混じっていることがあります。工事台帳があれば、資材の値上がりや外注費の増加が、どの工事に効いているのかが見えます。
2. 次の見積りの精度が上がる
似た工事の実績原価が手元にあれば、次の見積りを「勘」ではなく実績にもとづいて出せます。値上げの交渉をするときの根拠にもなります。
3. 完成前の工事を正しく管理できる
建設業では、工事が完成する前に材料費や外注費を払い、完成前に前受金を受け取ることがよくあります。工事が完成・引き渡した時点で売上を計上する場合、完成前の工事にかかった費用は、会計上いったん「未成工事支出金」として資産に計上し、目的物を引き渡して売上を計上する期に、売上に対応する原価へ振り替えるのが一般的です。前受けした入金は「未成工事受入金」として扱います。
工事台帳で工事ごとにこれらを管理しておかないと、決算のときに「どこまでが今期の原価か」が分からなくなります。
原価は4つに分けて集める
工事の原価は、次の4つに分けて集めると整理しやすくなります。
| 区分 | 主なもの |
|---|---|
| 材料費 | 木材・鉄骨・設備機器など、工事に使う資材 |
| 労務費 | 自社の職人さんへの賃金のうち、その工事の分 |
| 外注費 | 協力会社・一人親方への支払い |
| 経費 | 重機のリース、現場の交通費、仮設の費用など |
大事なのは、請求書や領収書を受け取った段階で「どの工事の分か」が分かるようにしておくことです。請求書に現場名を書いてもらうだけでも、後の集計がずっと楽になります。本社(事務所)の家賃のように、どの工事にも共通する費用は、工事台帳ではなく会社全体の経費として扱うのが基本です。現場事務所の賃料のように特定の工事のためにかかった費用は、その工事の経費に入れます。
年度をまたぐ工事は「通算」で見る
(工事が完成・引渡しの時点で売上を計上する場合の話です。)工期が決算をまたぐ工事で、完成前の費用を未成工事支出金に振り替えずにその期の経費にしていると、途中の期は原価だけが出て赤字に見え、完成した期は利益が大きく見えてしまいます。工事台帳で工事ごとに費用と入金を管理しておけば、着工から完成までを通算して粗利を見ることができ、工事の本当の出来がつかめます。
なお、工事の進み具合に応じて売上と原価を計上する方法(工事進行基準)を使う場合や、一定の長期・大規模な工事などは、売上や原価を計上する時期の扱いが異なります。該当しそうな場合は、個別にご相談ください。
社長がやること、事務所がやること
工事台帳は、作り方さえ決まっていれば、日々の手間はそれほど大きくありません。ヒラカワ会計事務所の建設業サポートでは、次のように分担しています。
- 社長にお願いすること:請求書・領収書・通帳の共有と、工事の一覧(工事名と請負金額)の共有
- 事務所で行うこと:帳簿の作成、工事と仕訳の紐づけの確認、工事ごとの原価・粗利のまとめ
「工事ごとの儲けが決算まで分からない」とお感じでしたら、お問い合わせからお気軽にご相談ください。
※ 本記事は、会計の基本的な考え方を説明したものです。個別の会計処理・税務上の扱いは、状況によって異なります。(2026年10月時点)